Trang IRR là trang cuối cùng tôi đọc trong một báo cáo khả thi.
Không phải vì nó không quan trọng. Mà vì nó không có thông tin gì mới.
IRR — tỷ suất hoàn vốn nội bộ — là kết quả của một phép tính. Đầu vào của phép tính đó là vài chục giả định nằm rải rác ở những trang trước: giá bán, giá nguyên liệu, tỷ lệ thu hồi, số giờ chạy, vốn đầu tư, vốn lưu động. Đổi hai ba giả định, IRR 18% có thể thành 9%. Hoặc thành âm.
Gần 20 năm làm dự án nhà máy chế biến, tôi thấy phần lớn chủ đầu tư đọc báo cáo khả thi theo chiều ngược lại: mở trang tóm tắt, nhìn IRR, nhìn thời gian hoàn vốn, rồi lật nhanh phần còn lại. Người lập báo cáo biết điều đó. Nên trang tóm tắt luôn đẹp.
Bài này là cách tôi đọc theo chiều xuôi. Bảy trang. Mỗi trang một câu hỏi phải có câu trả lời bằng giấy tờ, không bằng lời.
Còn một lý do nữa để anh chị tự đọc kỹ. Theo Nghị định 217/2026/NĐ-CP — hướng dẫn Luật Xây dựng 2025, hiệu lực từ 01/07/2026 — báo cáo nghiên cứu khả thi của dự án đầu tư kinh doanh chỉ bắt buộc các nội dung như sự cần thiết, quy mô công suất, địa điểm, công nghệ, tiến độ, môi trường; phần phân tích tài chính và rủi ro là bắt buộc với dự án đầu tư công, còn với dự án tư nhân thì làm theo yêu cầu của người quyết định đầu tư. Nói cách khác: không ai bắt người lập báo cáo của anh chị phải tính độ nhạy. Người phải đòi là anh chị.
Trước khi mở: báo cáo này chính xác tới đâu
Câu đầu tiên tôi hỏi không nằm trong báo cáo. Đó là: con số vốn đầu tư trong này là loại ước tính nào?
Sách thiết bị chế biến thực phẩm của Saravacos và Kostaropoulos chép lại bảng phân loại dự toán dùng trong ngành công nghiệp quá trình: ước tính theo tỷ lệ từ một nhà máy tương tự có sai số khoảng 40%; ước tính theo hệ số từ giá thiết bị chính khoảng 25%; ước tính sơ bộ đủ để xin phê duyệt ngân sách khoảng 15%; ước tính để kiểm soát dự án khoảng 10%; và chỉ khi có bản vẽ chi tiết cùng báo giá thật mới xuống khoảng 5%.
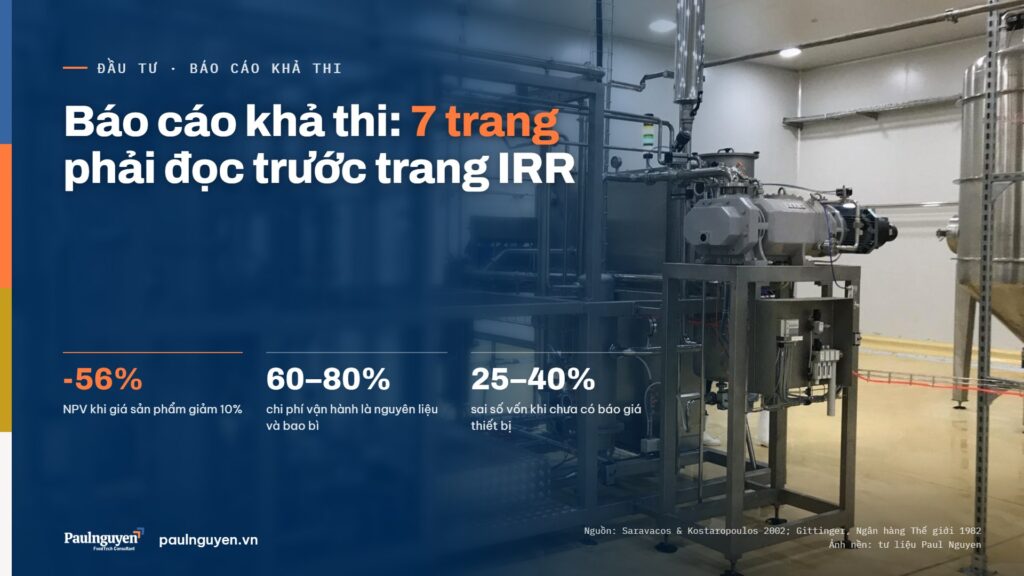
Một báo cáo khả thi lập trong hai tuần, chưa có báo giá thiết bị nào, thì nằm ở tầng 25–40%. IRR tính trên nền đó không thể chính xác hơn nền của nó.
Sổ tay lập báo cáo khả thi của UNIDO đặt chuẩn cao hơn: ở cấp báo cáo khả thi, dự toán phải dựa trên sơ đồ công nghệ hoàn chỉnh, danh mục thiết bị khá chi tiết, có chào giá sơ bộ cho hạng mục chính — độ chính xác điển hình khoảng ±10%.
Không có gì sai khi một báo cáo sơ bộ ở tầng 25%. Sai là khi nó được gọi là báo cáo khả thi và trình bày như thể ở tầng 10%.
Trang 1 — Thị trường: người mua là ai, giá bán lấy từ đâu
Giá bán là dòng nhân với toàn bộ sản lượng. Tôi tìm ba thứ:
- Một nhóm người mua cụ thể và bộ chỉ tiêu sản phẩm họ đòi. “Xuất khẩu sang EU” không phải người mua.
- Nguồn của giá bán. Báo giá hỏi từ người mua thật, giá giao dịch có chứng từ, hay giá bình quân đọc trên báo? Ba nguồn đó cho ba độ tin cậy khác nhau.
- Dạng sản phẩm đã chốt chưa. Puree, cô đặc, NFC hay IQF là bốn khách hàng và bốn dây chuyền khác nhau — tôi đã viết riêng về chuyện chọn NFC hay cô đặc.
Trang này mỏng thì dừng. Mọi trang sau đều dựng trên nó.
Trang 2 — Nguyên liệu: giá mua và sản lượng vùng
Đây là trang nặng nhất về tiền, và thường là trang mỏng nhất.
Theo Saravacos và Kostaropoulos, nguyên liệu và bao bì chiếm 60–80% chi phí vận hành của nhà máy chế biến thực phẩm; lao động, năng lượng và khấu hao mỗi khoản chỉ khoảng 10%. Ở nhà máy táo cô đặc mà sách dẫn, nguyên liệu chiếm 60–65% tổng chi phí. Ở nhà máy cam chanh của Ý, khoảng 70%.
Nghĩa là: báo cáo có thể tính tiền điện tới từng kWh, nhưng nếu giá nguyên liệu chỉ là một dòng bình quân cho mười năm, thì chỗ chính xác nhất của báo cáo lại nằm ở khoản ít quan trọng nhất.
Tôi hỏi: giá nguyên liệu lấy theo năm nào, có chuỗi giá nhiều năm theo tháng không, và vùng trồng có hợp đồng hay chỉ là “tiềm năng”. Bài toán giá nguyên liệu tôi sẽ viết riêng — nó đáng một bài.
Trang 3 — Cân bằng vật chất: bao nhiêu kg quả ra một kg thành phẩm
Tỷ lệ thu hồi là con số chuyển giá nguyên liệu thành giá vốn. Sai một điểm phần trăm ở đây là sai giá vốn của từng kg hàng bán ra, suốt đời dự án.
Một ví dụ có số liệu công bố: nhà máy táo cô đặc ở Argentina mà Saravacos dẫn lại nhận 164 tấn táo mỗi ngày, ra 20,6 tấn cô đặc 72 °Brix, 1,2 tấn dịch hương thu hồi và 54,5 tấn bã. Một trang cân bằng vật chất tử tế phải chi tiết tới mức đó — cả phần sản phẩm phụ và phần phải xử lý như chất thải.
Câu tôi hỏi: tỷ lệ thu hồi này đo trên nguyên liệu nào? Quả của vùng mình, ở độ chín mình mua được, hay số của nhà chế tạo đo trên quả tuyển chọn?
Trang 4 — Công suất và giờ chạy: nhà máy chạy bao nhiêu ngày một năm
Công suất giờ ghi trên báo giá không phải sản lượng năm. Sản lượng năm là công suất nhân với số giờ chạy thật.
Ví dụ tính toán trong cùng cuốn sách lấy nhà máy cam 20 tấn/giờ chạy 24 giờ/ngày, 25 ngày/tháng, 4 tháng/năm — tức 2.400 giờ. Đặt cạnh đó một báo cáo tính 300 ngày, 20 giờ/ngày — 6.000 giờ — cho nhà máy chỉ có một loại quả. Gấp hai lần rưỡi. Gặp con số như vậy, tôi đi tìm dòng giải thích quả lấy ở đâu cho tháng thứ năm trở đi. Thường không có.
Hỏi: số ngày chạy dựa trên lịch thu hoạch của vùng nào? Năm đầu chạy được bao nhiêu phần trăm công suất? Chuyện công suất danh định và công suất thật, tôi sẽ viết thành một bài riêng trong loạt này.
Trang 5 — Vốn đầu tư: báo giá thiết bị không phải giá nhà máy
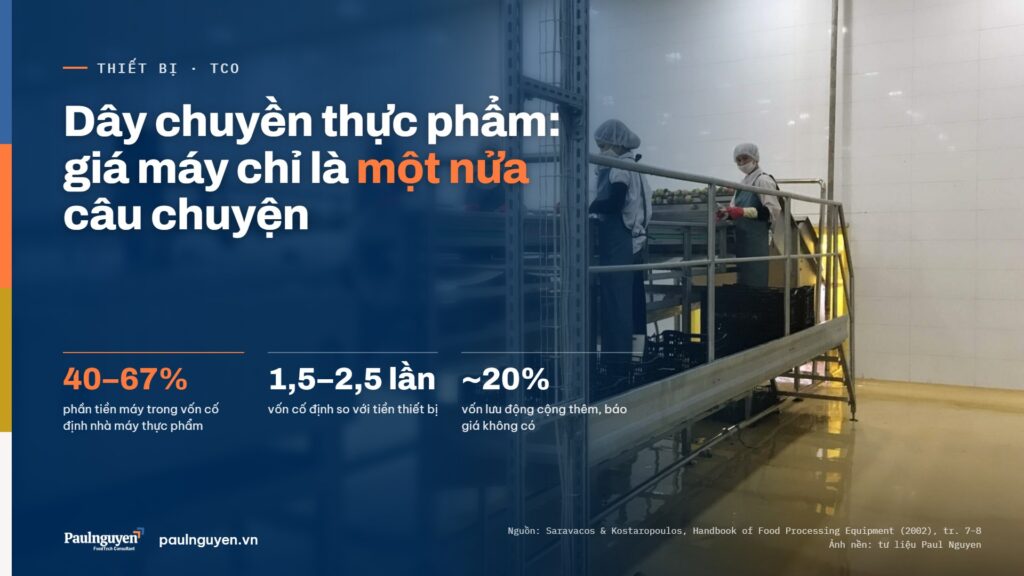
Báo giá máy chỉ là một nửa câu chuyện: theo sổ tay thiết bị chế biến của Saravacos và Kostaropoulos (2002), thiết bị thường chỉ chiếm 40–67% vốn cố định của nhà máy thực phẩm. Phần còn lại là lắp đặt, đường ống, điều khiển, điện, tiện ích, nhà xưởng, thiết kế và dự phòng. Tôi đã phân tích kỹ ở bài tổng chi phí sở hữu dây chuyền: giá máy chỉ là một nửa câu chuyện.
Với nhà máy thực phẩm, Saravacos ghi hệ số giữa tổng vốn và giá thiết bị chính thường từ 1,5 tới 2,5 lần — thấp hơn ngành hoá chất vì ít đường ống hơn, nhưng thiết bị inox vệ sinh đắt hơn.
Tôi kiểm ba dòng: tiện ích (hơi, nước, khí nén, xử lý nước thải) có đủ không; có dòng dự phòng không; và giá thiết bị lấy từ báo giá có phạm vi rõ ràng hay từ “tham khảo”. Nếu là báo giá, đọc kỹ sáu chỗ nhà cung cấp hay để trống.
Trang 6 — Vốn lưu động và năm khởi động
Đây là trang hay vắng mặt nhất.
Nhà máy nông sản mua nguyên liệu dồn vào vài tháng, bán hàng rải rác cả năm. Sách của Saravacos nhấn mạnh đặc điểm này: nguyên liệu và sản phẩm thực phẩm không trữ được quá lâu, nên nghĩa vụ thanh toán ngắn hạn cho nguyên liệu nặng hơn, cần thêm vốn cho kho nguyên liệu, thành phẩm và bao bì. Cùng nguồn đó lấy vốn lưu động ở mức khoảng 20% vốn cố định làm con số ước tính ban đầu.
Một báo cáo có vốn lưu động bằng không, hoặc một dòng tượng trưng, là báo cáo sẽ thiếu tiền ngay mùa đầu tiên — đúng lúc nhà máy chưa có doanh thu ổn định.
Sổ tay lập báo cáo khả thi công nghiệp của UNIDO hướng dẫn cách làm đúng cho nhà máy thời vụ: chia năm thành giai đoạn chạy và giai đoạn nghỉ, dự báo thu chi theo từng tháng, và tính vốn lưu động cho cả thời kỳ khởi động tới khi đạt công suất đầy đủ — không lấy một con số cho cả năm.
Thời kỳ khởi động ấy dài hơn người ta nghĩ. UNIDO nhắc báo cáo phải tính tới thời gian để người vận hành đạt tay nghề. Nghiên cứu của RAND trên 44 nhà máy chế biến công nghệ mới ở Bắc Mỹ cho thấy hơn một nửa không đạt sản lượng mục tiêu ngay cả trong sáu tháng thứ hai sau khởi động. Đó là ngành năng lượng và hoá chất, không phải thực phẩm — nhưng đủ để tôi nghi ngờ mọi báo cáo cho năm đầu chạy 100% công suất.
Trang 7 — Độ nhạy: biến nào làm dự án hết lãi
Nếu chỉ được đọc một trang ngoài trang tóm tắt, tôi đọc trang này.
Sách phân tích dự án nông nghiệp của Ngân hàng Thế giới (Gittinger) chỉ ra bốn nhóm biến mà dự án nông nghiệp nhạy nhất: giá bán, chậm triển khai, vượt chi phí, năng suất. Ví dụ tính trong sách: giá sản phẩm giảm 10% làm NPV giảm 56%; vượt chi phí 30% làm NPV giảm 71%. Một thay đổi nhỏ ở khoản thu chi lớn thường kéo chỉ tiêu hiệu quả đi xa hơn tỷ lệ.
Hướng dẫn phân tích chi phí – lợi ích của Uỷ ban châu Âu cho một phép thử đơn giản: biến nào thay đổi 1% mà NPV thay đổi hơn 1% thì là biến tới hạn. Với mỗi biến tới hạn, báo cáo phải cho biết giá trị chuyển đổi — biến đó xấu đi bao nhiêu thì NPV về không. Sau đó mới là kịch bản bi quan, nơi các biến xấu cùng xảy ra một lúc.
Tôi muốn thấy một bảng ngắn: giá nguyên liệu, giá bán, tỷ lệ thu hồi, số ngày chạy, vốn đầu tư — mỗi dòng một con số “xấu đi bao nhiêu phần trăm thì hết lãi”.
Báo cáo không có trang độ nhạy thì trả lại người lập. Không cần đọc tiếp.
Bây giờ mới mở trang IRR
Sau bảy trang trên, trang IRR chỉ còn ba việc:
- Lãi suất chiết khấu dùng là bao nhiêu, có khớp với chi phí vốn thật của doanh nghiệp không.
- Khấu hao tính theo bao nhiêu năm — Saravacos lấy mức 8% vốn cố định mỗi năm, tức thu hồi trong khoảng 12 năm, làm giả định tham khảo.
- Dòng tiền năm đầu có âm không. Nếu năm đầu đã dương, gần như chắc chắn đã bỏ qua vốn lưu động hoặc năm khởi động.
Ai lập báo cáo này?
Câu hỏi cuối cùng, và là câu khó nói nhất.
Sổ tay của UNIDO viết thẳng: thuật ngữ “nghiên cứu khả thi” hay bị nhà cung cấp thiết bị hoặc công nghệ dùng sai, có khi cố ý — một bản phác thảo xoay quanh việc bán máy được gọi là báo cáo khả thi, trong khi nó không đủ các mặt để thẩm định khách quan. Cũng sổ tay đó nhắc: một báo cáo kết luận “không nên đầu tư” vẫn có giá trị lớn, vì nó giữ lại đồng vốn.
Một báo cáo do bên bán máy lập miễn phí hiếm khi kết luận “không nên mua máy”.
Nói cho công bằng: tôi cũng làm việc với các hãng thiết bị châu Âu. Vì vậy tôi tách phí tư vấn khỏi doanh thu thiết bị, và công bố điều đó ngay từ đầu — để không phải kiếm tiền bằng cách khuyên anh chị mua cái máy lớn hơn mức cần.
Ba câu hỏi gửi người lập báo cáo
Tôi thường gửi ba câu này trước khi ngồi họp:
- Con số vốn đầu tư thuộc tầng chính xác nào — theo tỷ lệ, theo hệ số, hay đã có báo giá?
- Những giả định nào lấy từ chứng từ thật (báo giá, hợp đồng, hoá đơn), những giả định nào là ước đoán?
- Giá nguyên liệu tăng bao nhiêu phần trăm thì NPV bằng không?
Người lập trả lời rõ ba câu đó thì báo cáo đáng đọc. Né một câu — tôi biết phải đọc kỹ ở đâu.
Báo cáo khả thi là quyết định đầu tiên trong chín quyết định trước khi mua thiết bị. Thứ tự đầy đủ ở Bản đồ 9 quyết định. Nếu anh chị đang cầm một bản báo cáo khả thi và muốn có người đọc phản biện, nhắn Zalo 0938 613 408, hoặc xem cách tôi làm việc ở trang tư vấn dự án nhà máy chế biến nông sản.
Đọc thêm: Tổng chi phí sở hữu dây chuyền thực phẩm: giá máy chỉ là một nửa câu chuyện · Đọc báo giá thiết bị: sáu chỗ nhà cung cấp để trống · NFC hay cô đặc? Chọn sai là xây nhầm nhà máy
Đọc thêm: Lộ trình dự án nhà máy: bốn giai đoạn.
Nguồn
- Saravacos G.D., Kostaropoulos A.E. — Handbook of Food Processing Equipment, Kluwer Academic/Plenum, 2002, chương 1 “Design of Food Processes and Food Processing Plants”: bảng 1-1 (độ chính xác các loại dự toán, theo Peters & Timmerhaus 1990, Sinnott 1996), bảng 1-2 (cơ cấu vốn cố định), mục phân tích kinh tế nhà máy thực phẩm (hệ số 1,5–2,5; nguyên liệu và bao bì 60–80% chi phí vận hành; vốn lưu động ~20% vốn cố định; khấu hao 8%/năm; ví dụ nhà máy táo cô đặc Argentina và nhà máy cam chanh Ý; ví dụ nhà máy cam 2.400 giờ/năm).
- Behrens W., Hawranek P.M. — Manual for the Preparation of Industrial Feasibility Studies, bản sửa đổi và mở rộng, UNIDO, 1991 (ID/372): mục lục phần hai (phân tích tài chính là chương cuối), tr. 16 (cảnh báo báo cáo do nhà cung cấp thiết bị soạn), tr. 166 (đường cong học hỏi), tr. 188 (độ chính xác dự toán cấp khả thi khoảng ±10%), tr. 265 (vốn lưu động nhà máy thời vụ). https://old.wzr.ug.edu.pl/anna-wojewnik-filipkowska/upload/files/BEHRENS%20HAWRANEK%20manual_for_the_preparation_of_industrial_feasibility_studies.pdf (bản ghi thư viện LHQ: https://digitallibrary.un.org/record/137202; truy cập 06/10/2026)
- Gittinger J.P. — Economic Analysis of Agricultural Projects, tái bản lần 2, Ngân hàng Thế giới (EDI)/Johns Hopkins, 1982, chương 10 (tr. 363–372: bốn nhóm biến nhạy, ví dụ giá −10% → NPV −56%, vượt chi phí 30% → NPV −71%, giá trị chuyển đổi). https://documents.worldbank.org/curated/en/584961468765021837/pdf/Economic-analysis-of-agricultural-projects.pdf (truy cập 06/10/2026)
- Uỷ ban châu Âu, DG REGIO — Guide to Cost-Benefit Analysis of Investment Projects – Economic appraisal tool for Cohesion Policy 2014–2020, 12/2014, mục 2.9.1 (biến tới hạn, giá trị chuyển đổi, kịch bản). https://jaspers.eib.org/files/library/2014/dg-regio-cba-guide-for-2014-2020.pdf (truy cập 06/10/2026)
- Merrow E.W., Phillips K.E., Myers C.W. — Understanding Cost Growth and Performance Shortfalls in Pioneer Process Plants (R-2569-DOE), RAND Corporation, 09/1981, phần Tóm tắt — mẫu 44 nhà máy ngành năng lượng, hoá chất, khoáng sản. https://www.rand.org/pubs/reports/R2569.html (truy cập 06/10/2026)
- Chính phủ — Nghị định 217/2026/NĐ-CP quy định chi tiết một số điều của Luật Xây dựng về quản lý hoạt động xây dựng, 19/06/2026, hiệu lực 01/07/2026, Điều 4, 29. https://cdn.haiphong.gov.vn/gov-hpg/6866/tintuc/2026/7/nghi-dinh-217_2026_nd-cp639189458744453590.pdf (truy cập 06/10/2026)
Bài là góc nhìn tư vấn đầu tư, không phải tư vấn pháp lý; quy định về hồ sơ dự án cần đối chiếu văn bản hiện hành với đơn vị tư vấn pháp lý.